

Svátek má:
Ludmila


Politika
Velikost textu:


Babiš tlačí na levnější hypotéky. ČNB brání sazby kvůli inflaci
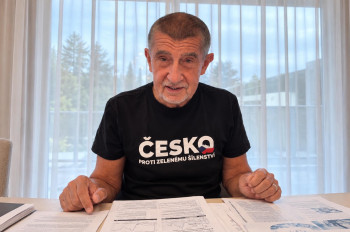
Premiér Andrej Babiš spojuje drahé hypotéky s vysokými sazbami České národní banky a tvrdí, že komplikují bydlení i zakládání rodin. Centrální banka ale varuje, že inflační rizika ještě nezmizela.
Andrej Babiš, premiér ČR
16.září 2026 - 06:30
Premiér a šéf hnutí ANO Andrej Babiš ve svém nedělním pravidelném vysílání na sociálních sítích znovu otevřel téma úrokových sazeb. Podle premiéra jsou české sazby příliš vysoko, prodražují hypotéky a komplikují mladým lidem dostupnost vlastního bydlení. Babiš navíc toto téma přímo propojil s debatou o porodnosti, protože nedostupné bydlení považuje za jednu z překážek, kvůli nimž lidé odkládají založení nebo rozšíření rodiny.
Premiér připomněl dobu, kdy se hypoteční sazby pohybovaly kolem dvou procent, a kritizoval skutečnost, že české sazby zůstávají výše než v eurozóně. Podle něj není možné držet peníze dlouhodobě drahé kvůli rizikům, která vznikají mimo Českou republiku a která Česká národní banka (ČNB) sama nemůže ovlivnit.
Centrální banka ale argumentuje jinak. V červnu zvýšila dvoutýdenní repo sazbu o 0,25 procentního bodu na 3,75 procenta a v srpnu ji na této úrovni ponechala. Jako důvod uvádí především domácí proinflační tlaky, zejména zvýšenou jádrovou inflaci, ceny služeb, růst cen nemovitostí, úvěrovou aktivitu, napjatý pracovní trh a dluhové financování veřejných výdajů.
Hypotéky se stávají součástí rodinné politiky
Babišova argumentace má širší rozměr. Hypotéky už neprezentuje pouze jako problém bank a měnové politiky, ale jako jednu z podmínek rodinného života.
Pokud mladá domácnost nedosáhne na vlastní bydlení nebo musí na splátku vydávat velkou část příjmů, může rozhodnutí o dítěti skutečně odkládat. Dostupnost bydlení se proto stále častěji objevuje vedle příjmů, školek a pracovních podmínek jako jeden z faktorů, které ovlivňují rodinné plány. Tady se premiérova kritika ČNB propojuje s jeho nynější snahou hledat výraznější podporu porodnosti. Pokud stát chce motivovat rodiny k druhému nebo třetímu dítěti, nemůže podle této logiky přehlížet cenu jejich největšího životního výdaje.
Samotná repo sazba ČNB samozřejmě neurčuje sazbu hypoték mechanicky. Banky vycházejí také z dlouhodobých tržních sazeb, vlastních nákladů na financování, rizikovosti klientů a konkurence. Nastavení měnové politiky ale cenu peněz v ekonomice významně ovlivňuje.
ČNB říká: Inflace ještě není definitivně vyřešena
Srpnová meziroční inflace činila 1,9 procenta a byla tedy těsně pod dvouprocentním cílem ČNB. To ale podle centrální banky neznamená, že je možné automaticky začít sazby snižovat.
Viceguvernérka Eva Zamrazilová 9. září uvedla, že pro změnu sazeb nyní nevidí zásadní důvod a měnová politika má zůstat mírně restriktivní. Za hlavní proinflační rizika označila jádrovou inflaci, ceny služeb a nemovitostí, napjatý trh práce, úvěry soukromému sektoru a dluhové financování veřejných výdajů.
Člen bankovní rady Jan Kubíček je ještě opatrnější. Upozorňuje, že jádrová inflace zůstává poblíž tří procent a ani případné další zvýšení sazeb nepovažuje za vyloučené. ČNB ve své aktuální prognóze očekává pro rok 2027 průměrnou inflaci kolem 2,5 procenta.
Podstata rozdílu je proto jasná. Premiér vidí vysoké sazby především jako překážku investic, bydlení a rodinného života. ČNB se obává, že příliš rychlé uvolnění měnové politiky by mohlo znovu podpořit úvěrovou poptávku, ceny nemovitostí a následně i inflaci.
Levnější peníze ano, ale bez návratu vysoké inflace
Babiš správně upozorňuje, že dostupnost bydlení se stává jedním z největších ekonomických problémů mladé generace. Pokud zůstanou hypotéky dlouhodobě drahé, rodinná politika tento problém jen obtížně obejde.
Stejně legitimní je ale argument ČNB, že dlouhodobě levné úvěry mohou fungovat pouze v prostředí cenové stability. Hypotéka se sazbou o procentní bod nižší domácnosti příliš nepomůže, pokud se současně znovu rozjede inflace a ceny bytů začnou růst ještě rychleji.
Skutečné řešení proto neleží pouze v tlaku na centrální banku. Pokud vláda chce dostupnější hypotéky, musí současně pomoci vytvořit podmínky, ve kterých může ČNB sazby bezpečně snižovat. To znamená především stabilnější veřejné finance, větší nabídku bydlení a menší tlak na růst cen nemovitostí.
Další měnové jednání bankovní rady se uskuteční 17. září. Všech sedm členů rady se jej má zúčastnit a toto zasedání ukáže, zda převáží opatrnost, nebo zda se začne měnová politika znovu měnit. Babiš proto otevírá legitimní debatu. Dostupné bydlení a hypotéky nejsou okrajovým ekonomickým tématem. Ovlivňují spotřebu, investice, mobilitu pracovní síly i rozhodování lidí o rodině.
Klíčové ale bude, aby se z veřejného tlaku na ČNB nestal jednoduchý spor o to, kdo má pravdu. Premiér má důvod tlačit na dostupnější bydlení, centrální banka má povinnost chránit cenovou stabilitu. Smysluplná politika musí dokázat obojí.
(Kovář, prvnizpravy.cz, repro: facebook)
Zdroje: 1. ČNB – Eva Zamrazilová o sazbách a proinflačních rizicích; 2. Jan Kubíček o inflaci a možnosti dalšího zvýšení sazeb; 3. ČNB – rozhodnutí bankovní rady z 18. června 2026; 4. ČNB – rozhodnutí bankovní rady z 6. srpna 2026; 5. ČNB – termíny zasedání bankovní rady v roce 2026; 6. ČSÚ – inflace v srpnu 2026; 7. https://www.facebook.com/reel/1058397663706662



 |


Je podle Vás navrhovaný schodek státního rozpočtu porušením předvolebních slibů vlády?
|
36% |
|
33% |
|
31% |
Zprávy Rusové postupují v oblasti Novoje Šachovo Politika
 Zákaz brček a jednání o F-35. Mašek připomněl „den blbec“ Byznys
 Čína drží Evropu za suroviny. Yttrium odhaluje slabinu Regiony
 Tři sekundy zachráňující život. ROPID cílí na mladé s mobily a sluchátky Sport
 Horáčková přepsala historii. Vyhrála finále Světového poháru
Rusové postupují v oblasti Novoje Šachovo PolitikaZákaz brček a jednání o F-35. Mašek připomněl „den blbec“ ByznysČína drží Evropu za suroviny. Yttrium odhaluje slabinu RegionyTři sekundy zachráňující život. ROPID cílí na mladé s mobily a sluchátky SportHoráčková přepsala historii. Vyhrála finále Světového poháru